
問題
次の【資料】にもとづいて、以下に示す各勘定に適切な勘定科目及び金額を記入しなさい。
【資料】
1.工事原価の状況(単位:円)
| 材料費 | 労務費 | 外注費 | 経費 | |
| 工事原価期首残高 | 92,000 | 47,000 | 137,000 | 37,000 |
| 工事原価次期繰越額 | 112,000 | 62,000 | 145,000 | 43,000 |
| 当期の工事原価発生額 | ? | 97,000 | 595,000 | 92,000 |
2.材料の購入代金は翌月末に支払う。
3.完成工事に対する請負金はすべて次期以降に受け取る。
【入力欄】
材料
| 前期繰越 | 62,000 | ||
| 469,000 | 次期繰越 | 68,000 | |
未成工事支出金
| 前期繰越 | |||
| 材料 | 次期繰越 | ||
| 労務費 | |||
| 外注費 | |||
| 経費 | |||
完成工事原価
完成工事高
損益
| 販売費及び一般管理費 | 215,000 | ||
| 156,000 | |||
解答
材料
| 前期繰越 | 62,000 | 未成工事支出金 | 463,000 |
| 工事未払金 | 469,000 | 次期繰越 | 68,000 |
| 531,000 | 531,000 |
未成工事支出金
| 前期繰越 | 313,000 | 完成工事原価 | 1,198,000 |
| 材料 | 463,000 | 次期繰越 | 362,000 |
| 労務費 | 97,000 | ||
| 外注費 | 595,000 | ||
| 経費 | 92,000 | ||
| 1,560,000 | 1,560,000 |
完成工事原価
| 未成工事支出金 | 1,198,000 | 損益 | 1,198,000 |
完成工事高
| 損益 | 1,569,000 | 完成工事未収入金 | 1,569,000 |
損益
| 完成工事原価 | 1,198,000 | 完成工事高 | 1,569,000 |
| 販売費及び一般管理費 | 215,000 | ||
| 繰越利益剰余金 | 156,000 | ||
| 1,569,000 | 1,569,000 |
解説
勘定記入の流れは次のようになります。
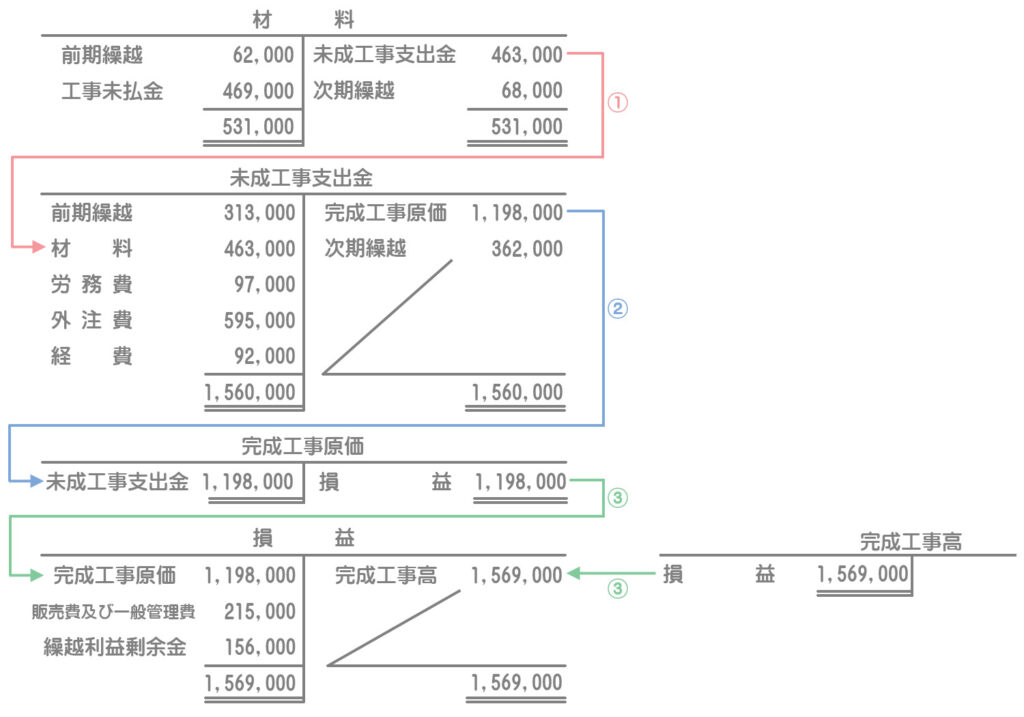
仕訳もできるようにしておきましょう。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 未成工事支出金 | 1,247,000 | 材料 | 463,000 |
| 労務費 | 97,000 | ||
| 外注費 | 595,000 | ||
| 経費 | 92,000 |
材料費の当期発生額(消費額)は、材料勘定の「前期繰越¥62,000+当期購入額¥469,000ー次期繰越¥68,000」で計算します。また、労務費・外注費・経費は【資料1】の「当期の工事原価発生額」をそのまま記入します。
(参考)材料を購入したときの仕訳
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 材料 | 469,000 | 工事未払金 | 469,000 |
「工事未払金」は買掛金に相当するものです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 完成工事未収入金 | 1,569,000 | 完成工事高 | 1,569,000 |
| 完成工事原価 | 1,198,000 | 未成工事支出金 | 1,198,000 |
完成工事高の計上
完成工事高の金額は損益勘定の貸借差額(借方合計)で求めます。なお、【資料2】に「完成工事に対する請負金はすべて次期以降に受け取る」とあるので、完成工事高の金額はすべて完成工事未収入金勘定(売掛金に相当するもの)で処理します。
完成工事原価の振替
完成工事原価は、未成工事支出金勘定の「前期繰越¥313,000+当期工事原価発生額¥1,247,000ー次期繰越¥362,000」で計算します。
未成工事支出金勘定の前期繰越および次期繰越の金額は、【資料1】の「工事原価期首残高」および「工事原価次期繰越額」の各合計額です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 完成工事高 | 1,569,000 | 損益 | 1,569,000 |
| 損益 | 1,413,000 | 完成工事原価 | 1,198,000 |
| 販売費及び一般管理費 | 215,000 |
収益は損益勘定の貸方へ、費用(原価)は損益勘定の借方へ振り替えます。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 損益 | 156,000 | 繰越利益剰余金 | 156,000 |
損益勘定の貸借差額、すなわち当期純利益を繰越利益剰余金勘定の貸方へ振り替えます(繰越利益剰余金が増加)。これは日商簿記3級で学習した内容です。