

問題
以下の文章の(ア)~(ク)に適当な語句を記入しなさい。なお、同じ語句を何度使用してもよい。
目標タイム 3分
00:00
- 補助簿併用制とは、単一仕訳帳制における仕訳帳と元帳に補助簿を加えた帳簿組織である。補助簿併用制においては、仕訳帳と総勘定元帳を(ア)、それ以外を補助簿と呼ぶ。
- 仕入先元帳は、仕入先ごとの(イ)の増減を記録する補助簿である。
- (ウ)における売掛金勘定の残高と、売掛金元帳における得意先別の売掛金残高をすべて合計した額は一致する。
- (エ)は、商品の受入、払出および残高を詳細に記入する帳簿である。
- 貸借平均の原理にもとづき、総勘定元帳への転記が正しく行われたかどうかを確認したり、期末の決算手続きを円滑に行うために作成する表を(オ)という。
- (カ)とは、決算整理前試算表から整理記入を経て、損益計算書・貸借対照表の作成に至る一連の手続きをまとめた一覧表である。
- 一会計期間における企業の経営成績を表した財務諸表を(キ)という。
- 一定時点における企業の財政状態を表した財務諸表を(ク)という。
【入力欄】
| ア | カ | ||
| イ | キ | ||
| ウ | ク | ||
| エ | |||
| オ |
解答
| ア | 主要簿 | カ | 精算表 |
| イ | 買掛金 | キ | 損益計算書 |
| ウ | 総勘定元帳 | ク | 貸借対照表 |
| エ | 商品有高帳 | ||
| オ | 試算表 |
解説
本問は帳簿や財務諸表に関する知識を問う問題ですが、選択肢から語句を選べばいいのでそれほど難しくはないと思います。分からなかった人は該当ページをもう一度よく読んで復習しておいてください。
なお、単一仕訳帳制とは単一の仕訳帳と元帳から成る帳簿組織のことで、これに補助簿を追加した帳簿組織のことを補助簿併用制といいます。
補助簿併用制では補助簿における補助元帳と区別するため、主要簿における元帳を総勘定元帳と呼びます。
日商簿記3級で出題される可能性のある帳簿を簡単に分類すると次のようになります。
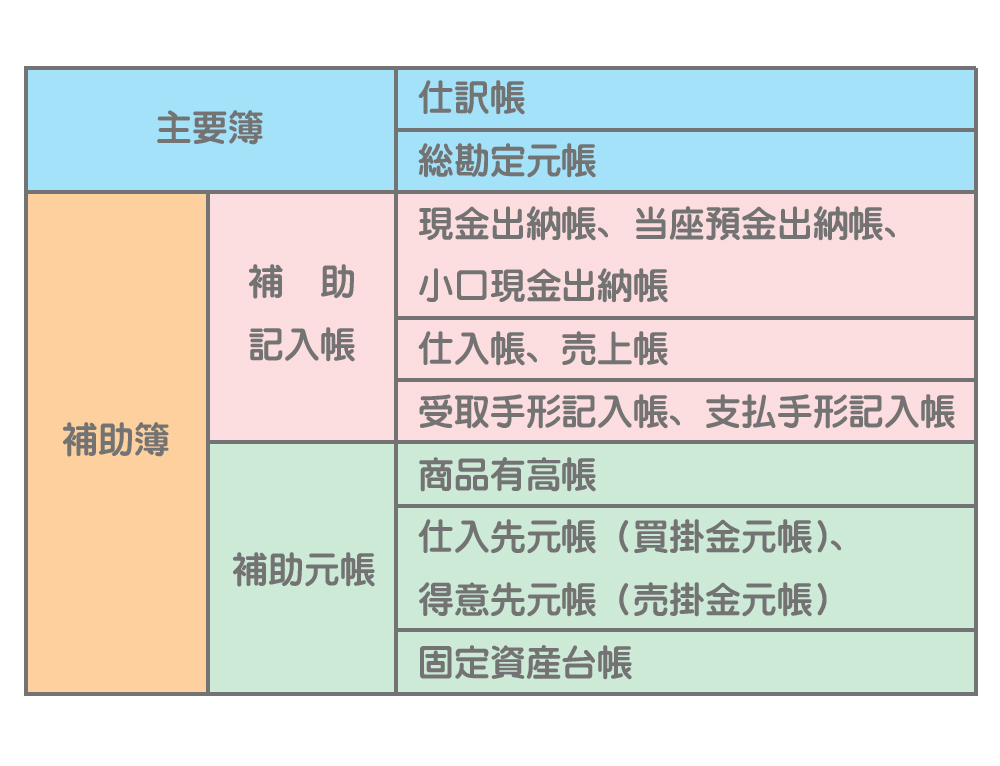
帳簿の種類
- 主要簿:単一仕訳帳・元帳制における仕訳帳と元帳のこと。
- 補助簿:特定の取引または勘定についての内訳や明細を示した帳簿。
- 補助記入帳:取引の発生順にその明細を示した補助簿。
- 補助元帳:ある特定の勘定の明細を示した補助簿。
3.について
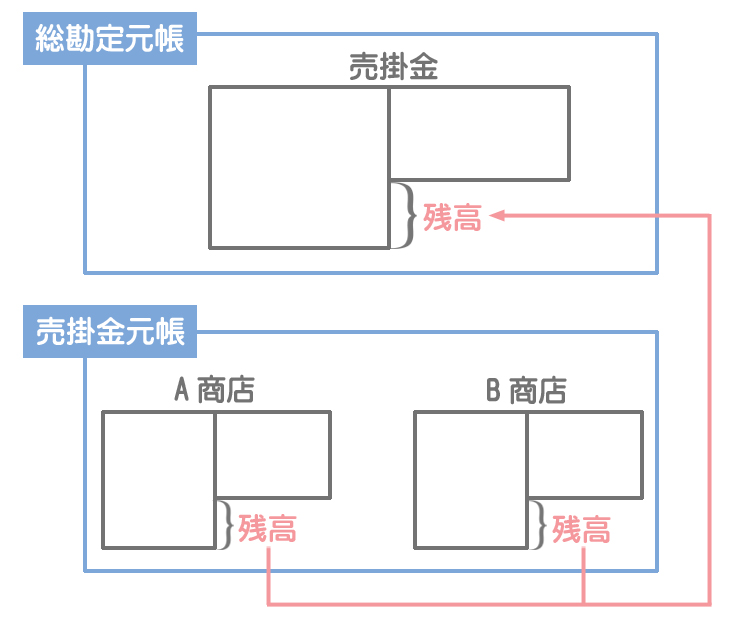
売掛金元帳の各勘定は、総勘定元帳の売掛金勘定を取引先ごとに分けたものなので、総勘定元帳における売掛金勘定の残高と、売掛金元帳における得意先別の売掛金残高をすべて合計した額は一致します。